Estados Unidos cuenta con una moneda digital de banco central (CBDC) desde finales de la década de 1990, o incluso desde la de 1970, según cómo se defina. Las definiciones importan. Al igual que la exitosa novela Cincuenta sombras de Grey explora la compleja dinámica del control y la sumisión en una relación, nuestro sistema financiero ha evolucionado hacia lo que podría denominarse «Cincuenta sombras de tiranía bancaria central».
Cada capa de nuestro sistema de moneda digital va desvelando la seductora máscara de la libertad y revelando matices cada vez más oscuros de control. A medida que profundizamos, lo que a primera vista parece autonomía es solo una ilusión en la que se esconden formas de dominio más intrincadas y generalizadas, que se van estrechando con cada capa.
Nuestros políticos hacen sus juegos de manos manipulando el lenguaje mismo para dar una falsa impresión, enmascarando una intención diferente o simplemente tratando de obtener la apariencia de una victoria con poco o ningún logro real subyacente. Después de todo, la Ley Patriota fue todo menos “patriótica”. La Ley CARES, aunque sonaba cálidamente empática, se preocupaba más por las grandes corporaciones multinacionales que por las pequeñas empresas, por las grandes farmacéuticas por encima de la salud estadounidense y, sobre todo, por la expansión del estado de vigilancia y la protección del complejo industrial de la censura por encima de la libertad y la libertad de expresión del pueblo estadounidense.
Así como Cincuenta sombras de Grey revela las intrincadas luchas de poder en una relación aparentemente consensuada, nuestro sistema financiero actual también revela su verdadera naturaleza como dominatrix digital, una que ha estado añadiendo constantemente eslabones a la cadena de esclavitud financiera, afianzando su control sobre nuestra autonomía durante décadas.
En este artículo, definiré qué es una moneda digital emitida por un banco central explorando sus principales categorías. Demostraré que Estados Unidos ya opera con una forma de CBDC, aunque sin las etiquetas llamativas. También demostraré que la Reserva Federal (la Fed) puede introducir más elementos distópicos en este sistema, como programar restricciones sobre cuándo, cómo y dónde se puede gastar el dinero sin necesidad de la aprobación del Congreso.
Sin embargo, el temor a que el banco central controle nuestras transacciones es, de hecho, una pista falsa. La verdadera amenaza reside en nuestro gobierno, que ya ha perfeccionado el arte de la vigilancia. Añadir la programabilidad es sólo el siguiente paso lógico. En última instancia, tanto los republicanos como los demócratas nos están llevando hacia el mismo destino: el control digital total. Puede que utilicen palabras diferentes y propaganda diferente, pero sus objetivos convergen. Si bien no podemos simplemente votar para salir de este aprieto, podemos optar por salirnos por completo.
Contexto
Si me han seguido, sabrán que durante los últimos dos años me he dedicado intensamente a advertir sobre las amenazas de las CBDC. Esta dedicación me llevó a escribir un libro, " The Final Countdown" , e incluso a postularme a la presidencia para crear conciencia sobre este tema. Le entregué un ejemplar a Vivek Ramaswamy y, tras leerlo, nuestras conversaciones contribuyeron a que Donald Trump se percatara de la importancia de las CBDC . Desde que retiré mi candidatura en octubre pasado y me convertí en becario de Brownstone, he viajado a 22 estados para hablar sobre los peligros de las CBDC.
Actualmente, estoy organizando más de 15 talleres de cuatro horas en todo el país —y pronto a nivel internacional— para educar a la gente sobre el uso de monedas alternativas para evitar las CBDC y eludir la Gran Apropiación , el proceso cuidadosamente diseñado que podría despojarnos de nuestras acciones, bonos y planes 401(k) para beneficiar a los bancos más grandes mediante maniobras legales en los 50 estados.
Entré en el mundo de las criptomonedas en 2012, pero no fue hasta que vi cómo el gobierno federal arrestaba, encarcelaba o destruía sus negocios a amigos y personas a las que admiraba que me apasioné de verdad por este tema. Desde que salí de mi cuenta bancaria personal en 2019, esto me ha afectado personalmente. Empecé a investigar el tema y descubrí que la ofensiva contra las criptomonedas estaba directamente relacionada con las CBDC. En pocas palabras, el gobierno necesitaba tomar medidas enérgicas contra las criptomonedas para introducir una CBDC.
Durante dos años, he estado viajando por todo el país (y pronto por el mundo) para advertir a la gente sobre los peligros de las CBDC que podrían aparecer a la vuelta de la esquina. Pero a medida que he profundizado en los aspectos técnicos y legales de esto, he llegado a la conclusión de que ya tenemos una CBDC. La tenemos desde hace décadas. Nuestras transacciones ya están vigiladas. Los bancos y el gobierno pueden censurar nuestras cuentas. El dinero en nuestras cuentas bancarias ya es digital (al menos el 92%). No hay necesidad de preocuparse por la amenaza futura de las CBDC. Ya las tenemos. En este punto, solo estamos luchando por nuestros grados de esclavitud.
El dólar es sólo una entrada en una base de datos
Queda claro que ya tenemos CBDC cuando empezamos a examinar cómo se crea el dinero.
Como expliqué en mi artículo anterior, «Puede que no tengas nada antes de lo que crees », el comercio moderno ahora fluye a través de vastas bases de datos centralizadas. Estas bases de datos constituyen la columna vertebral de nuestro sistema financiero, albergando desde los saldos de nuestras cuentas bancarias hasta nuestras inversiones en acciones. El dinero no es una excepción.
Empecemos por los principios básicos de la creación de dinero: los préstamos gubernamentales. El gobierno vende pagarés en forma de títulos del Tesoro (letras, pagarés y bonos) a la Reserva Federal. ¿De dónde obtiene la Reserva Federal el dinero para comprar estos títulos? Lo crea de la nada. O, para ser más precisos, simplemente añade unos y ceros en la base de datos, nada menos que una base de datos Oracle (¡gracias, Larry Ellison!).
El gobierno federal paga sus facturas a través de su cuenta en la Reserva Federal. Cuando se emiten cheques para proyectos como un túnel para tortugas de 3.4 millones de dólares en Florida o un estudio de 600,000 dólares sobre por qué los chimpancés arrojan heces, los fondos se transfieren de la base de datos Oracle de la Reserva Federal a las cuentas de proveedores y empleados de bancos comerciales, cada uno de los cuales mantiene sus propias bases de datos. Algunos utilizan Oracle y otros, Microsoft.
Aquí es donde la cosa se pone aún más absurda: por cada dólar depositado por sus clientes, un banco comercial puede crear nueve dólares nuevos en su base de datos para prestarlos a otros clientes. Tenemos un sistema de reserva fraccionaria y durante años (desde 1992), los bancos debían enviar el 10% de los depósitos a la Reserva Federal para que se mantuvieran como reservas. La legislación de la COVID-19 eliminó este requisito y ahora los bancos no están obligados a tener el 10% en la Reserva Federal (aunque por una variedad de otras razones todavía mantienen aproximadamente ese nivel en la Reserva Federal).
El gobierno emite un pagaré a la Reserva Federal, que crea dinero digital en una base de datos. El gobierno paga sus facturas, los cheques se depositan en bancos comerciales que crean dinero adicional y una parte de ese dinero se envía de vuelta a la Reserva Federal, todo en forma de entradas digitales en bases de datos. Si sumamos la cantidad de bases de datos de bancos centrales y bancos comerciales a nivel mundial, obtenemos más de 60,000 bases de datos independientes que envían entradas de ida y vuelta.
¿Qué es una CBDC?
Cuando alguien me pregunta: “¿Qué es una CBDC?”, empiezo por examinar la gramática de la pregunta. Una CBDC es una moneda digital emitida por un banco central. La Reserva Federal es nuestro banco central y nuestra moneda ya es digital: los 1 y los 0 se crean de la nada en una base de datos de Oracle. Según esta definición, tenemos una CBDC desde hace décadas.
A partir de 2024, solo el 8 % de la moneda estadounidense existe físicamente, y el 92 % restante es digital. Entonces, ¿somos una CBDC con un 92 % de existencia? Nos convertiremos en una CBDC cuando más del 50 % de nuestra moneda exista digitalmente.
Los políticos y los banqueros centrales afirman que actualmente no tenemos una CBDC y probablemente no estén de acuerdo con mi definición. He intentado comprender sus definiciones y aislar las discrepancias.
En términos generales, cuando los bancos centrales, el Foro Económico Mundial (WEF), las Naciones Unidas (ONU), el Banco Mundial, el Fondo Monetario Internacional (FMI) y el Banco de Pagos Internacionales (BPI) hablan de las CBDC, en esencia se definen como digitales, un pasivo del banco central (a diferencia de ser un pasivo de los bancos comerciales) y, si recuerda lo anterior, crean su propio dinero en su propia base de datos separada y proporcionan solo una pequeña cantidad (10%) al banco central en forma de reservas.
Siempre me ha parecido una diferencia sin distinción. ¿Por qué? Porque son los bancos comerciales quienes controlan la Reserva Federal, o al menos, esa es la creencia generalizada. Al ser una entidad privada, la verdadera propiedad de la Reserva Federal permanece en el misterio, pero, según todos los indicios, parece estar controlada por un cártel de bancos privados. Recomiendo la obra de G. Edward Griffin, * La criatura de Jekyll Island*, para comprender mejor este tema.
Así es como funciona: el dinero se crea inicialmente en la base de datos de la Reserva Federal y luego se deposita en bases de datos independientes de los mismos bancos que son dueños de la Reserva Federal. Estos bancos, a su vez, crean aún más dinero en base a esos depósitos.
Habiendo descartado la idea de que una moneda emitida por un banco central y una moneda emitida por un banco central que luego se utiliza como respaldo para la emisión de más moneda por un banco comercial reciben efectivamente lo mismo dado que los bancos son dueños de la Reserva Federal, abordemos algunos otros conceptos erróneos sobre una CBDC.
Mito: Si tengo una CBDC, tendré una cuenta directamente en la Reserva Federal y mi banco desaparecerá.
La mayoría de las personas tienen el temor o la creencia de que una moneda digital emitida por un banco central significaría que tendrían una cuenta directamente en la Reserva Federal y que los bancos comerciales desaparecerían por completo. Esta es también una de las razones por las que muchos piensan que las CBDC nunca se harán realidad, porque los bancos comerciales se resistirán y lucharán hasta la muerte por su propia supervivencia. Sin embargo, ninguna de las CBDC lanzadas (incluida la de China) tiene esta estructura. En China, el Banco Popular de China (PBOC) crea la CBDC y luego la emite a los bancos comerciales.
Los consumidores no tratan directamente con el banco central. Hay 134 países que están buscando una CBDC, y no hemos visto ninguno (incluido EE. UU.) que esté considerando eliminar a los bancos comerciales. Por lo tanto, no creo que se pueda decir razonablemente que el hecho de que los consumidores tengan una cuenta directamente en el banco central constituye un requisito fundamental para ser una CBDC.
Cuando se escucha a los voceros de la ONU, el Foro Económico Mundial, el Banco Mundial, el FMI y otros hablar sobre las CBDC, a menudo se oye hablar de programabilidad, vigilancia y control, inclusión financiera y elementos esenciales. Hagamos una prueba y veamos si el dólar actual tiene o podría tener estas "características".
Programabilidad: Los temores más distópicos sobre las CBDC giran en torno a su capacidad de programación. En teoría, con sus propietarios, a menudo inciertos, los gobiernos o los bancos centrales podrían incorporar reglas que dicten cómo, cuándo, dónde e incluso si se puede gastar el dinero digital. Esta programabilidad suele asociarse con tecnologías blockchain como Bitcoin y Ethereum, que utilizan contratos inteligentes y tokens (representaciones digitales únicas de activos, que analizo en detalle en este artículo ).
No se necesita una nueva tecnología de cadena de bloques para permitir la programación. La base de datos Oracle de la Reserva Federal y los sistemas Microsoft y Oracle que utilizan los bancos comerciales son programables en este momento. Las empresas y los individuos han estado utilizando interfaces de programación de aplicaciones (API) con estas bases de datos durante años. Ya existen reglas para marcar ciertas transacciones en función de criterios específicos, exactamente de lo que se trata la programabilidad. Por lo tanto, si bien tener una moneda digital única y centralizada podría facilitarle al Gran Hermano la aplicación de las reglas de gasto, la tecnología para hacerlo ya está viva y funcionando en nuestro sistema actual.
El sistema financiero actual depende en gran medida de algoritmos complejos y procesos automatizados de toma de decisiones que influyen en todo, desde el procesamiento de pagos hasta la calificación crediticia. Pero lo que es verdaderamente asombroso es hasta qué punto la programación ya ha permeado nuestra vida financiera, con ejemplos que incluyen tarjetas de crédito que pueden bloquear el acceso al dinero en función de las emisiones de carbono, cuentas de ahorro para gastos médicos que solo permiten compras de gastos médicos aprobados previamente, algoritmos de enrutamiento de transacciones que priorizan a ciertos comerciantes sobre otros, sistemas contra el lavado de dinero que detectan actividades sospechosas en tiempo real y procesadores de pagos que pueden ajustar dinámicamente las tasas de interés y las tarifas en función de las calificaciones crediticias individuales.
Una serie compleja de algoritmos y procesos automatizados de toma de decisiones ya están en funcionamiento cuando usted se dirige a la tienda de artículos para el hogar a comprar una nueva cocina de gas (mientras aún es legal). Cuando pasa su tarjeta de crédito para realizar la compra, el algoritmo del procesador de pagos verifica su calificación crediticia para determinar si es elegible para la compra, mientras que el sistema del banco revisa el saldo de su cuenta para asegurarse de que tenga fondos suficientes para cubrir la transacción.
Mientras tanto, el sistema antilavado de dinero (AML) funciona en segundo plano y detecta cualquier actividad sospechosa que pueda indicar lavado de dinero u otras actividades ilícitas. El algoritmo también comprueba el código de categoría del comerciante (MCC) de la tienda de artículos para el hogar, verifica que la compra esté dentro de los límites de gasto aprobados y calcula la tasa de interés y las tarifas asociadas con su tarjeta de crédito en función de su calificación crediticia individual. A medida que se procesa la transacción, el algoritmo del procesador de pagos envía el pago al banco de la tienda y los fondos se transfieren, todo en cuestión de segundos, lo que le permite llevarse su nueva cocina de gas a casa y comenzar a cocinar.
La tarjeta Mastercard Doconomy, una tarjeta de marca compartida con las Naciones Unidas, lleva la programabilidad un paso más allá al vincular las transacciones financieras a las emisiones de carbono. La tarjeta utiliza algoritmos para rastrear la huella de carbono de cada compra y, si el gasto de carbono de un usuario excede un cierto límite, la tarjeta puede rechazarse o incluso cancelarse. Esta ingeniería social se logra a través de un sistema complejo que asigna una puntuación de carbono a cada comerciante y transacción, teniendo en cuenta factores como el tipo de bienes o servicios que se compran, la ubicación y el modo de transporte utilizado. A continuación, el algoritmo calcula la huella de carbono total del usuario y la compara con un límite predeterminado, que puede ajustarse en función del presupuesto de carbono individual del usuario. Si se excede el límite, la tarjeta puede restringirse o cancelarse, lo que limita el acceso del usuario a su dinero.
Las cuentas de ahorro para gastos médicos (HSA, por sus siglas en inglés) son otro ejemplo de programabilidad en el sistema financiero. Las HSA son cuentas de ahorro con ventajas impositivas que permiten a las personas reservar fondos para gastos médicos. Sin embargo, estas cuentas tienen reglas y limitaciones estrictas sobre qué productos y servicios se pueden comprar. Los fondos de una HSA solo se pueden usar para gastos de salud aprobados previamente, como visitas al médico, recetas y equipo médico.
La cuenta está vinculada a una tarjeta de débito o chequera, pero los fondos solo se pueden usar en comercios que hayan sido aprobados previamente por el administrador de la HSA. Esto se logra a través de un sistema de códigos de categoría de comerciante (MCC) que identifican el tipo de negocio o servicio proporcionado. Cuando se pasa una tarjeta HSA, el MCC se verifica con una lista de códigos aprobados para garantizar que la transacción sea elegible para el reembolso. Si el MCC no se aprueba, la transacción se rechaza, lo que limita la capacidad del usuario de acceder a sus propios fondos para gastos no médicos. Esta capacidad de programación garantiza que los fondos de la HSA se utilicen solo para el propósito previsto, al mismo tiempo que proporciona una forma conveniente y fiscalmente eficiente de ahorrar para gastos médicos.
Cuando un político pronuncie un discurso en el que afirme que está luchando contra estas horribles CBDC con el argumento de proteger a los estadounidenses de que se programe su dinero, infórmele sobre cómo funciona el sistema actual. No se necesita ninguna actualización técnica importante y no se han aprobado leyes significativas para añadir más programabilidad. Todos los días se desarrollan nuevas normas y algoritmos, todo ello sin ninguna audiencia pública, aprobación del Congreso o incluso un anuncio en su canal de noticias financieras favorito.
Vigilancia: Si hay algo que preocupa cada vez más a los estadounidenses, es que cada transacción estará bajo la atenta mirada del gobierno. Ted Cruz no se anduvo con rodeos al afirmar: «La administración Biden está trabajando activamente para crear una nueva moneda digital que permitirá al gobierno espiar nuestras transacciones y controlar nuestra libertad financiera. Debemos detener esto ahora». Ron DeSantis también ha dejado muy clara su postura, declarando: «El impulso de la administración Biden a favor de una moneda digital del banco central se centra en la vigilancia y el control. Florida no lo tolerará; protegeremos la privacidad y la seguridad financiera de los floridanos».
Y no olvidemos a la senadora Cynthia Lummis, senadora republicana de Wyoming, que es una de las favoritas entre los entusiastas de Bitcoin. Ella también ha dado la voz de alarma: “Estoy profundamente preocupada por la presión de la Administración Biden a favor de una CBDC. Podría utilizarse para recopilar información sobre los estadounidenses y potencialmente incluso controlar sus gastos. Necesitamos asegurarnos de que cualquier sistema de moneda digital proteja la privacidad y la libertad individual”.
No son solo los republicanos los que agitan la bandera mientras se quejan de la privacidad. Incluso Elizabeth Warren, que ha defendido las CBDC, ha dicho: “Si vamos a crear un dólar digital, tenemos que asegurarnos de que funcione para todos, no solo para los ricos, y que proteja la privacidad del consumidor”.
Qué noble, qué patriótico, qué completamente alejado de la realidad de sus registros de votación. Nuestro dólar digital actual es y ha sido monitoreado y censurado durante décadas.
En Estados Unidos, el gobierno tiene varios métodos para acceder a la información de transacciones financieras, según el tipo de información y las circunstancias. A continuación, se indican algunos de sus métodos:
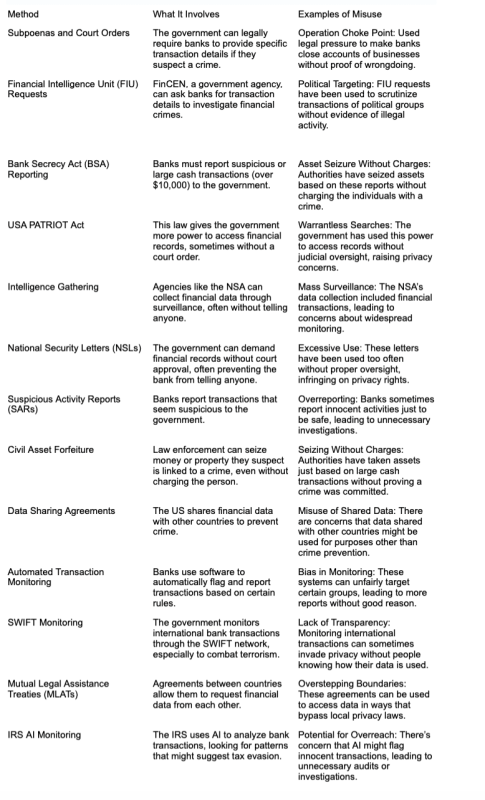
Pongámoslo en términos más personales. Podría escribir un libro entero con sólo estudios de casos sobre cómo el gobierno ha utilizado técnicas de vigilancia para atacar a la gente. Tengo amigos en prisión por delitos no violentos que fueron posibles gracias a esta misma vigilancia.
He elegido estas dos joyas porque resaltan cuán extremas son las medidas de vigilancia de nuestro sistema bancario tal como está hoy.
El caso de Rebecca Brown: un decomiso civil de bienes que salió mal
En 2015, el padre de Rebecca Brown, Terry Brown , conducía desde su casa en Michigan para visitar a su familia en Nueva Jersey. Llevaba consigo 91,800 dólares en efectivo, y su hija había ahorrado durante años para comprar una casa. Terry no confiaba en los bancos (un hombre sabio), así que retiró el dinero y lo guardó consigo para mayor seguridad.
Mientras conducía por Pensilvania, un policía estatal lo detuvo por una infracción de tránsito menor. Cuando el agente descubrió el dinero en efectivo, inmediatamente comenzó a sospechar, a pesar de la clara explicación de Terry de que el dinero pertenecía a su hija y estaba destinado a comprar una casa. Sin cargos ni pruebas de un delito, la policía confiscó la totalidad de los 91,800 dólares en virtud de las leyes de decomiso de bienes civiles.
Rebecca y su padre pasaron más de un año y gastaron miles de dólares luchando para recuperar su dinero. El caso atrajo la atención nacional, destacando la naturaleza abusiva de las leyes de decomiso de bienes civiles que permiten a las fuerzas del orden tomar dinero de personas inocentes sin ninguna prueba de irregularidad. Finalmente, el dinero fue devuelto, pero sólo después de una larga y costosa batalla legal que dejó a la familia en dificultades económicas y emocionalmente agotada.
La historia de Nick Merrill: amordazado por una carta de seguridad nacional
Nick Merrill era propietario de un pequeño proveedor de servicios de internet (ISP) en Nueva York. De repente, un día de 2004, su vida dio un giro radical cuando el FBI le entregó una Carta de Seguridad Nacional (NSL). La carta le exigía que entregara información confidencial de sus clientes e incluía una orden de silencio. No tenía permitido informar a nadie, ni siquiera a su abogado, sobre la solicitud.
Merrill estaba horrorizado. El FBI no le proporcionó ninguna prueba ni orden judicial, sólo la NSL. No podía impugnar la carta en el tribunal porque la orden de censura hacía ilegal hablar sobre ella. Merrill sentía que se habían violado sus derechos constitucionales, pero no tenía ningún recurso visible.
Durante años, Merrill luchó contra la orden de censura en secreto, sin poder contarle ni siquiera a sus amigos más cercanos lo que estaba sucediendo. No fue hasta 2010, seis años después, cuando Merrill finalmente obtuvo el derecho a hablar públicamente sobre su caso, convirtiéndose en la primera persona en desafiar con éxito una orden de censura de NSL. La experiencia lo dejó profundamente conmocionado. Y como fue el primero en desafiar con éxito una NSL, no sabemos cuántas personas han tenido una experiencia similar.
Entonces, permítanme resumir esto para ustedes: la NSA ya recopila en masa nuestros datos financieros, el IRS usa IA junto con el IRS para monitorear nuestros gastos, los bancos ya tienen reglas (programación) para rastrear comportamientos sospechosos y entre la Ley Patriota y las Cartas de Seguridad Nacional, podemos ser espiados sin aprobación judicial y es posible que ni siquiera podamos hablar de ello (incluso con un abogado).
Nuestro dinero es digital y ya está bajo una intensa vigilancia. ¿Qué peor puede ser? Al principio, pensé que tal vez gente como Cruz, DeSantis y Warren no se daban cuenta de lo profunda que es ya la madriguera de la vigilancia. Pero luego investigué más. A pesar de su protesta pública sobre la privacidad, Ted Cruz votó a favor de la Ley US FREEDOM, que reautorizó partes de la Ley Patriota, incluidas esas molestas NSL. Warren también la respaldó, al tiempo que presionó para fortalecer la Ley de Secreto Bancario. ¿DeSantis? Lo mismo: votó a favor de la Ley US FREEDOM y apoyó los esfuerzos para reforzar el control de la Ley de Secreto Bancario.
Inclusión financiera: Una de las afirmaciones más absurdas y una demostración perfecta del doble discurso orwelliano de organizaciones globalistas como el Foro Económico Mundial, la ONU y el Banco de Pagos Internacionales es que las monedas digitales de los bancos centrales (CBDC) promoverán la inclusión financiera.
Cuando hablan de CBDC, lo que en realidad quieren decir es prohibir el efectivo físico. Recuerden que ninguna definición formal establece que no se puede tener una CBDC junto con efectivo físico. La propia definición de CBDC no solo es objeto de controversia entre estos grupos, sino que también ha cambiado y se ha vuelto más estricta a medida que pasa el tiempo. En parte, creo que esto es para desviar la atención de lo autoritario que ya es el sistema existente. Se puede tener tanto efectivo como una CBDC como ya lo hacemos en Estados Unidos, y muchos de los otros programas piloto en todo el mundo contemplan tener efectivo físico junto con las CBDC o eliminar gradualmente el efectivo. Entonces, nuevamente, las definiciones importan. La "inclusión" del BIS y el WEF significa que eliminarán el efectivo y lo llamarán progreso.
El problema es que aproximadamente el 4.5% de los estadounidenses no tienen cuenta bancaria y dependen del efectivo físico para sobrevivir. En un sistema de CBDC, el uso del sistema y la realización de transacciones requieren permiso, que puede denegarse. Los bancos podrían excluir por completo a estas personas de la economía, dejándolas sin ningún medio de intercambio. Eso no es inclusión; es peor que la situación actual. Es exclusión explícita.
Tokenización: El FMI y el BIS han estado promoviendo un argumento semántico según el cual una moneda digital de banco central (CBDC) solo es verdaderamente "digital" si está tokenizada, es decir, si se le asigna un token único y rastreable a cada unidad monetaria. Sin embargo, esta distinción es más una cuestión de terminología que de fondo. La gran mayoría del dinero ya existe en formato digital, almacenado en bases de datos como la base de datos Oracle de la Reserva Federal o las bases de datos Oracle/Microsoft de los bancos comerciales. El verdadero debate no gira en torno a si el dinero es digital, sino a quién controla el registro digital. En Estados Unidos, la división parece seguir las líneas partidistas: los demócratas abogan por una moneda tokenizada emitida por el banco central, mientras que los republicanos, liderados por Cynthia Lummis, impulsan las stablecoins emitidas por los bancos comerciales. No obstante, esta distinción debe ser más precisa, ya que ambas opciones son igualmente programables, vigilables y controlables por el gobierno.
Además, los bancos comerciales son dueños de los bancos centrales, lo que hace que la distinción entre ambos sea en gran medida irrelevante. La tokenización no convierte algo en “digital” por arte de magia; es simplemente un tipo diferente de representación digital. En última instancia, ya sea un token emitido por un banco central o una moneda estable emitida por un banco comercial, el resultado es una moneda digital programable, rastreable y potencialmente opresiva que amenaza la libertad y la autonomía individuales.
CBDC finalmente definida
Tenemos una moneda digital del banco central. A los políticos y a las organizaciones globalistas como la ONU, el Foro Económico Mundial y el Banco de Pagos Internacionales les gusta cambiar los parámetros y agregar definiciones estrechas que se vuelven más tiránicas con cada nueva redefinición.
Las monedas digitales de los bancos centrales (CBDC, por sus siglas en inglés) ya no son un concepto futuro, sino una realidad presente. No estamos esperando a que se implementen; ya están aquí y ahora estamos midiendo los grados de tiranía que conllevan. El índice de tiranía de las CBDC es una herramienta diseñada para ayudarnos a comprender el nivel de control y vigilancia que conllevan estas monedas digitales.
En lugar de dejar que enmarquen el debate añadiendo nuevas campanas y silbatos a la definición de CBDC, he creado un índice emitido como un sistema de puntuación para determinar el nivel de tiranía. El índice consta de varias categorías: vigilancia y seguimiento, mecanismos de control, sociedad sin dinero en efectivo, tokenización, emisor, globalización y regulación de las criptomonedas. Cada categoría tiene una puntuación, y la suma de estas puntuaciones indica el nivel de tiranía. Cuanto más alta sea la puntuación, más opresiva será la CBDC.
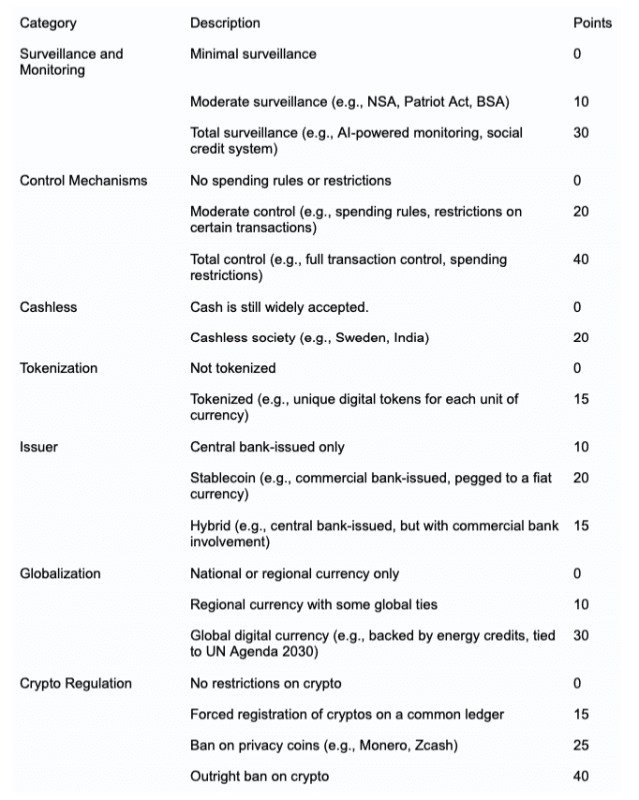
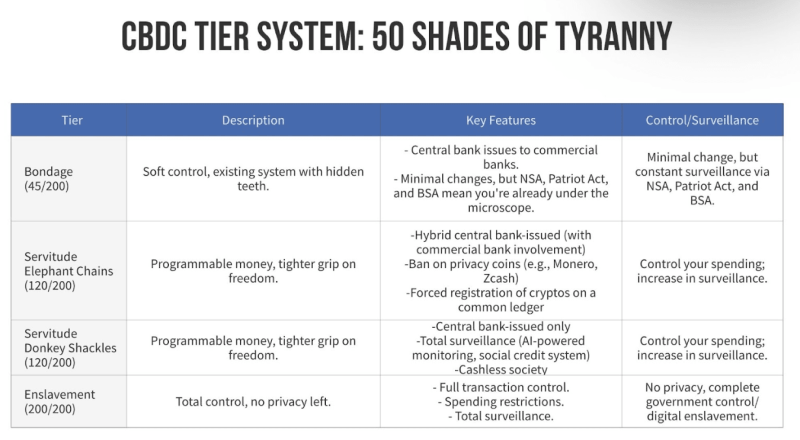
Ya estamos en el Nivel de Esclavitud, con una puntuación que indica una pérdida significativa de libertad y autonomía. Pero la cosa no termina ahí. El límite para el Nivel de Servidumbre es de 120 puntos, y hay varias maneras de alcanzar ese umbral. Una de ellas es mediante el mayor uso de la monitorización impulsada por IA, combinada con una sociedad sin efectivo y la tokenización. Pero no nos engañemos; este es solo un posible camino hacia la Servidumbre. Conocemos el objetivo final: una moneda digital global vinculada a un sistema de crédito social donde cada transacción se rastrea y controla. Este es el futuro distópico que se analiza en mi libro, La Cuenta Regresiva Final.
Cómo podemos contraatacar
Escribí este artículo para dejar algo perfectamente claro: ya tenemos una CBDC. Las CBDC no son una amenaza futura, son una realidad presente. El sistema existente ya es digital, programable y rastreable. Los políticos, los banqueros centrales y las organizaciones globalistas siguen modificando la definición de CBDC para desviar la atención del hecho de que ya tenemos una y prepararnos para matices aún más profundos de tiranía.
Necesitamos apropiarnos de la definición de las CBDC para dejar claras sus intenciones: que están avanzando hacia una esclavitud digital absoluta y una tecnocracia global.
Debemos hacer que los niveles de esclavitud, servidumbre y esclavitud de las CBDC sean objeto de un gran debate y explicar los diferentes elementos del índice de tiranía de las CBDC. Debemos concienciar al público sobre el hecho de que tanto los republicanos como los demócratas son cómplices de generar esta tiranía, ambos son cómplices de la manipulación semántica de la definición de las CBDC y ambos están trabajando activamente para aprobar una legislación que eleve el nivel de tiranía de esclavitud a servidumbre.
Los demócratas nos llevarán a la servidumbre mediante un dólar tokenizado emitido por el Banco Central, bajo el pretexto de la inclusión financiera. Esta es la política actual, según la Orden Ejecutiva 14067 del presidente Biden . Los republicanos nos llevarán a ese punto mediante una mayor vigilancia y otorgando el control monopólico de la moneda digital tokenizada de los bancos comerciales a los bancos más grandes, probablemente con el pretexto de detener la inmigración ilegal, el terrorismo y el lavado de dinero.
Resalto el comportamiento de los políticos de ambos partidos, no porque piense que deba escribir o llamar a su congresista. No podemos salir de esto votando. Toda la legislación que agregó la programabilidad y la vigilancia ha sido bipartidista. Todas las monedas fiduciarias en la historia de la humanidad han fracasado, e incluso las últimas 5 monedas de reserva globales solo duraron 84 años. La diferencia esta vez es que se trata de una demolición controlada. Lo están haciendo intencionalmente para introducir un sistema de control completamente digital.
El camino a seguir es a través del desobediencia radical y la adopción de alternativas monetarias que estén fuera del control del Estado. En 2019, dejé de usar una cuenta bancaria personal y comencé a usar criptomonedas, oro y plata bajo mi propia custodia. A la luz de las recientes revelaciones sobre el secuestro de Bitcoin (recomiendo leer " Secuestro de Bitcoin" para obtener más información) y su trazabilidad, me he pasado a criptomonedas centradas en la privacidad como Zano y Monero, y también uso oro físico, copias de oro y plata. Actualmente imparto talleres de 4 horas en ciudades de Estados Unidos y pronto también a nivel internacional, donde muestro a las personas exactamente cómo obtener y usar monedas alternativas como sustituto del dólar.
Si abandonamos el dólar ahora, podemos poner fin a nuestra esclavitud, evitar la esclavitud digital total y construir un futuro basado en el libre albedrío y la centralización. No tenemos por qué llorar por la pérdida de nuestro sistema actual. Deberíamos prender fuego a las lágrimas y comenzar un futuro más libre y descentralizado.
Unirse a la conversación
Publicado bajo un Licencia de Creative Commons Atribución Internacional
Para reimpresiones, vuelva a establecer el enlace canónico en el original Brownstone Institute Artículo y Autor.