Un artículo del New York Times sobre la creciente crisis del mercado inmobiliario comercial en las ciudades contenía un mensaje implícito . Sí, este es precisamente el tipo de artículo que la gente suele pasar por alto porque parece que no tiene una gran relevancia. Sin embargo, sí la tiene. Afecta a cuestiones fundamentales como el perfil urbano de nuestras ciudades, nuestra concepción del urbanismo y el progreso, dónde vacacionamos y trabajamos, y si las grandes ciudades impulsan o frenan la productividad nacional.
La nota menciona “la angustia más amplia que se está gestando en el mercado de bienes raíces comerciales, que se está viendo afectado por el doble golpe de las altas tasas de interés, que dificultan la refinanciación de préstamos, y las bajas tasas de ocupación de los edificios de oficinas, un resultado de la pandemia”.
Estamos acostumbrados a este tipo de lenguaje que culpa a la pandemia por los resultados de los confinamientos. Por supuesto, fue una decisión humana la de convertir un virus respiratorio en una excusa para cerrar el mundo. Los bloqueos hicieron estallar todos los datos económicos, generando gráficos oscilantes en cada indicador nunca visto en la historia industrial. También hicieron que la comparación antes/después fuera extremadamente difícil.
Las consecuencias resonarán en el futuro. Las altas tasas de interés son el resultado de intentar frenar el flujo de dinero desatado en marzo de 2020, en el que más de 6 billones de dólares en efectivo nuevo aparecieron de la nada y se distribuyeron como por helicóptero.
¿Qué hizo la inyección de dinero? Generó inflación. ¿Cuánto cuesta? Lamentablemente, no lo sabemos. La Oficina de Estadísticas Laborales simplemente no puede seguir el ritmo, en parte porque el Índice de Precios al Consumidor no calcula lo siguiente: intereses sobre nada, impuestos, vivienda, seguro médico (con precisión), seguro de propietarios de viviendas, seguros de automóviles, servicios gubernamentales como escuelas públicas, contracción de la inflación, caídas de calidad, sustituciones por precio o tarifas de servicio adicionales.
Eso explica en gran medida el aumento, razón por la cual los datos sobre sectores específicos muestran una brecha enorme (los precios de los comestibles subieron un 35 % en cuatro años) y por la cual ShadowStats estima una inflación de dos dígitos durante dos años consecutivos, tras haber alcanzado un máximo del 17 %. Solo con sumar los intereses, un informe del NBER estima que la inflación de 2023 llegará al 19 %.
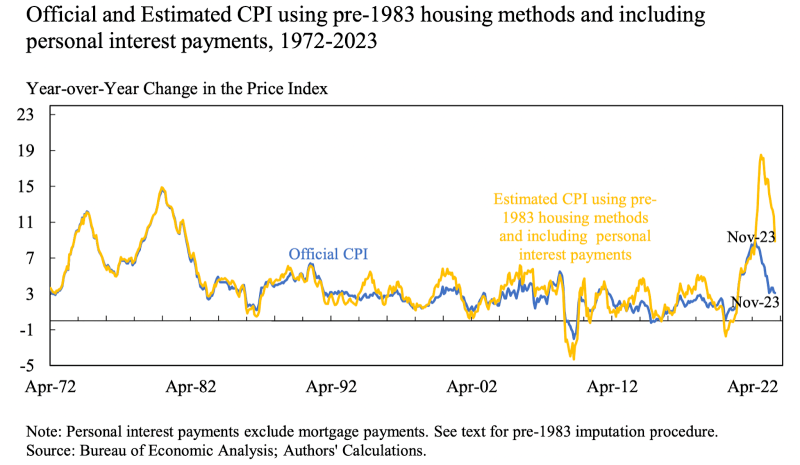
Diversos estudios han demostrado que, desde 2019, los precios de la comida rápida —un referente en los mercados financieros para medir la inflación real— han superado al IPC oficial entre un 25 % y un 50 %.
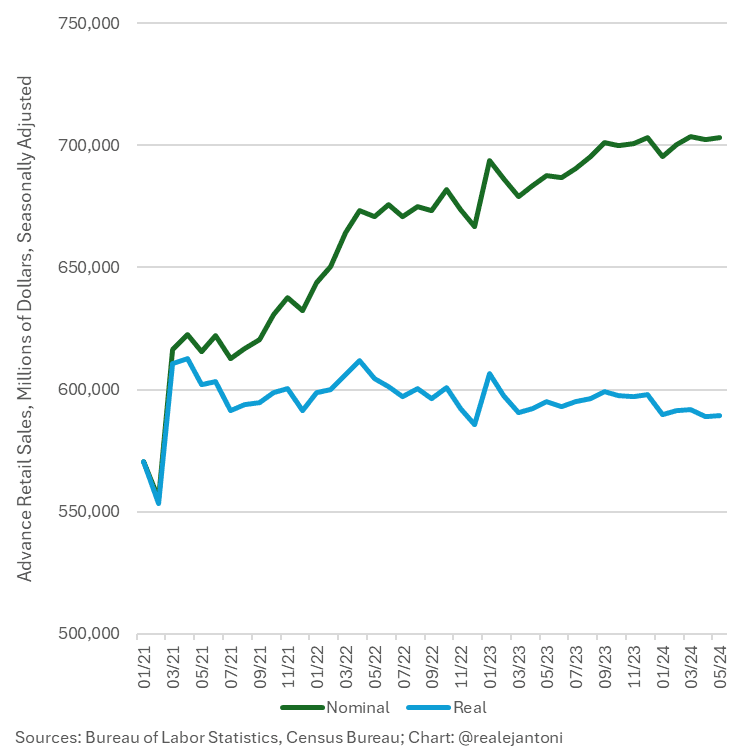
Equivocarse en los datos de inflación es sólo el comienzo del problema. Tenemos suerte si algún dato gubernamental se ajusta incluso a cifras equivocadas. Consideremos las ventas minoristas como sólo un ejemplo. Digamos que compraste una hamburguesa el año pasado por $10 y compraste una esta semana por $15. ¿Diría que su gasto minorista ha aumentado un 50%? No, simplemente gastaste más en lo mismo. ¿Bien adivina que? Todas las ventas minoristas se calculan de esta manera.
Lo mismo ocurre con los pedidos de fábrica. Hay que ajustar la inflación manualmente. Incluso utilizando datos convencionales, que están enormemente subestimados, se anulan todas las ganancias de los últimos años. EJ Antoni es uno de los pocos economistas que se mantienen al día con este tema y elabora los dos gráficos siguientes.
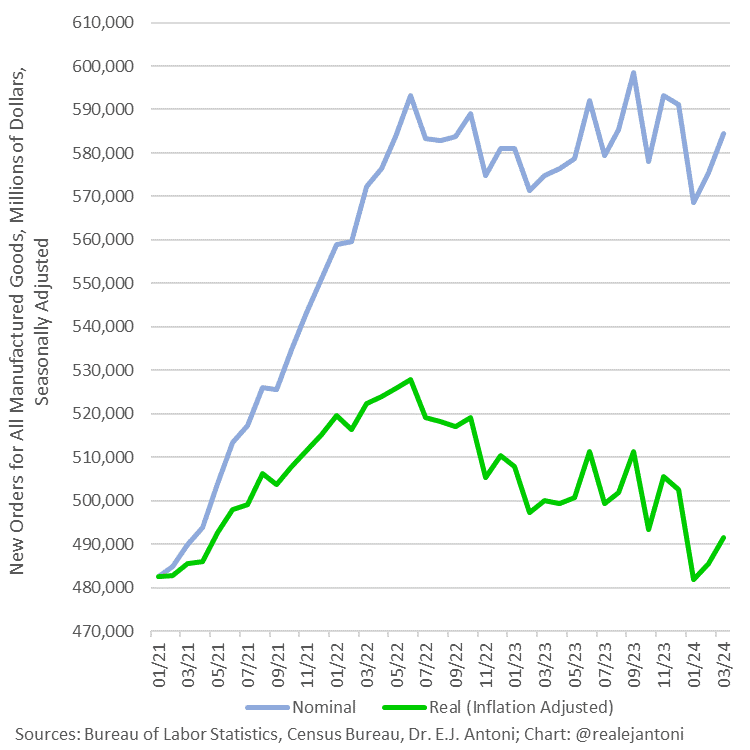
Como escribe EJ: “Se trata de pedidos de fábrica antes y después del ajuste por inflación: lo que parece un aumento del 21.1% desde enero de 21 a marzo de 24 es sólo un aumento de 1.8%; el resto son simplemente precios más altos, no más material físico; Peor aún, los pedidos reales han bajado un 6.9% desde su punto máximo en junio de 22”.
Imagine los mismos gráficos pero con ajustes más realistas. ¿Estás entendiendo la imagen? Los principales datos que la prensa empresarial publica a diario son falsos. E imagine los mismos gráficos anteriores rehechos con una inflación de dos dígitos como debería ser. Tenemos un problema grave.
Los problemas con los datos de empleo son cada vez más conocidos. Básicamente, los datos sobre establecimientos que se suelen publicar presentan duplicidad o son simplemente inexactos, y existe una gran divergencia con el otro método de conteo de empleos mediante encuestas a hogares. EJ vuelve a analizar esta situación.
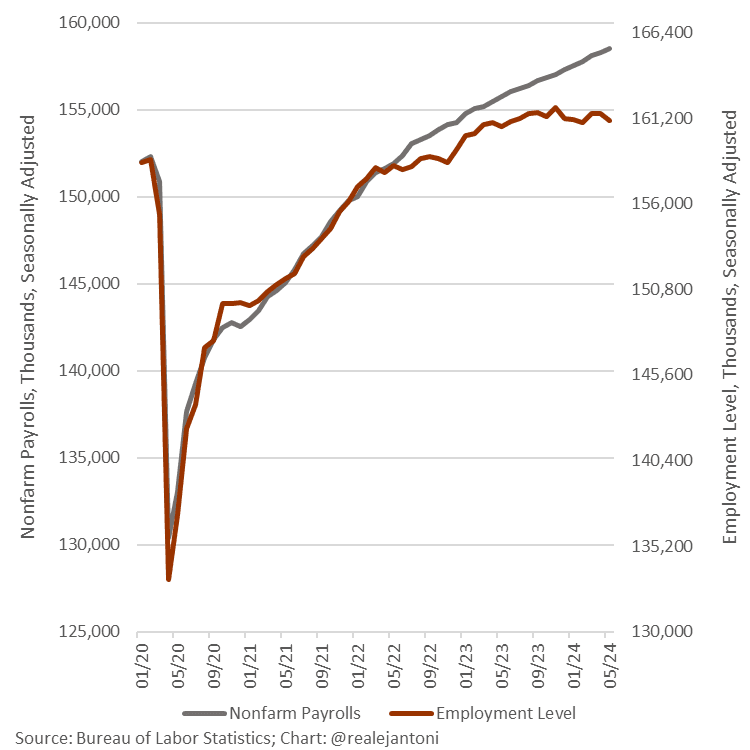
Además, ni la relación trabajador/población ni la tasa de participación laboral han vuelto a los niveles previos al confinamiento.
Consideremos ahora el PIB. Según la antigua fórmula elaborada en la década de 1930, el gasto público lo incrementa, mientras que los recortes lo disminuyen, al igual que las exportaciones lo incrementan y las importaciones lo restan. ¿Por qué? Es una teoría antigua, arraigada en una especie de keynesianismo/mercantilismo que nadie parece querer cambiar. Sin embargo, este sesgo es profundo hoy en día, con el gasto público desorbitado.
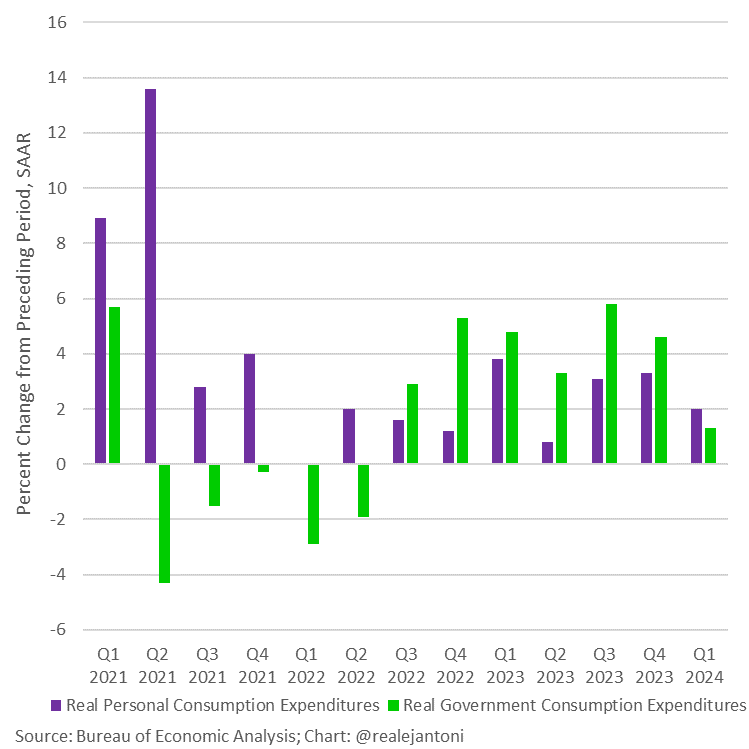
Para calcular si estamos en recesión y en qué medida, no nos fijamos en el PIB nominal sino en el PIB real; es decir, ajustado por inflación. Dos trimestres negativos se consideran recesivos. ¿Qué pasa si ajustamos las patéticas y gravemente erróneas cifras de producción mediante una comprensión realista de la inflación de los últimos años?
No tenemos las cifras, pero un reverso del sobre sugiere que nunca salimos de la recesión de marzo de 2020 y que todo ha ido empeorando gradualmente.
Esto parece encajar con todas las encuestas sobre la opinión del consumidor. Parece probable que las personas mismas sean mejores observadoras de la realidad que los recopiladores de datos y los estadísticos gubernamentales.
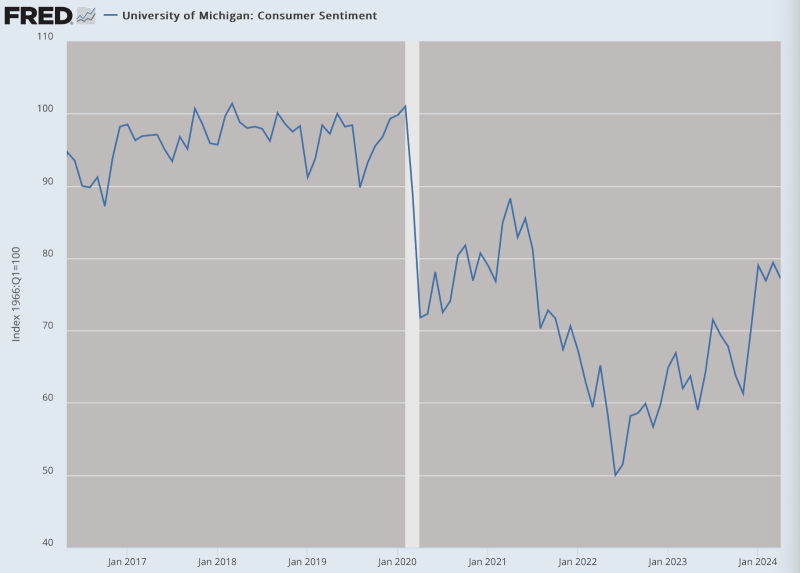
Hasta ahora, hemos analizado brevemente la inflación, la producción, las ventas y la producción, y descubrimos que ninguno de los datos oficiales es confiable. Un error se transmite a otros, como ajustar la producción a la inflación o ajustar las ventas al aumento de precios. Los datos sobre empleo son particularmente problemáticos debido al problema del doble conteo.
¿Qué saber sobre las finanzas del hogar? La caída de las tasas de ahorro y de la deuda de las tarjetas de crédito cuenta la historia.
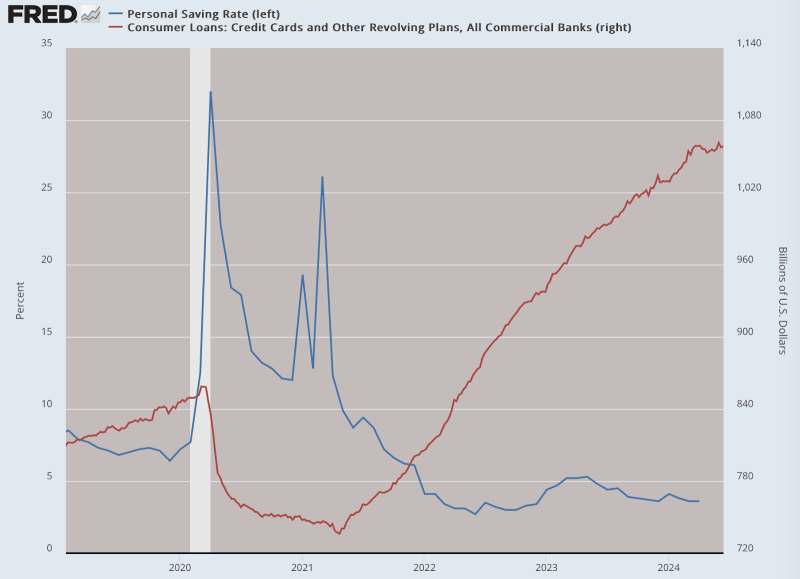
Cuando lo sumas todo, tienes la extraña sensación de que nada de lo que nos dicen es real. Según datos oficiales, el dólar ha perdido alrededor de 23 centavos de poder adquisitivo en los últimos cuatro años. Absolutamente nadie cree esto. Dependiendo de en qué gastes realmente el dinero, la respuesta real está más cerca de 35 centavos o 50 centavos o incluso 75 centavos… o más. No sabemos lo que no podemos saber.
Nos queda especular. Y este problema se combina con la realidad de que no es sólo un problema de Estados Unidos. El aumento de la inflación y la caída de la producción son verdaderamente globales. Podríamos llamar a esto una recesión inflacionaria o una depresión inflacionaria elevada, en todo el mundo.
Consideremos que la mayoría de los modelos económicos utilizados durante la década de 1970, y todavía hoy, postulan que existe un equilibrio permanente entre la producción (con el empleo como indicador) y la inflación, de manera que cuando una sube, la otra baja (curva de Phillips).
Ahora nos enfrentamos a una situación en la que los datos sobre el empleo se ven profundamente afectados por malas encuestas y la deserción laboral, los datos sobre la producción están distorsionados por niveles históricos de gasto y deuda gubernamentales, y ya nadie intenta siquiera proporcionar una contabilidad realista de la inflación.
¿Qué diablos está pasando realmente? Vivimos en tiempos obsesionados con los datos y con habilidades aparentemente mágicas para saberlo y calcularlo todo. Y, sin embargo, incluso ahora parecemos estar más ciegos que nunca. La diferencia es que hoy en día se supone que debemos confiar y depender de datos que nadie cree que sean reales.
Volviendo a la crisis inmobiliaria comercial, para el reportaje del New York Times , los grandes bancos ni siquiera quisieron hablar con los periodistas que lo estaban elaborando. Eso debería decirte algo.
Vivimos en una economía de no preguntar, no decir. Nadie quiere decir inflación alta. Nadie quiere decir depresión económica. Por encima de todo, nunca admitamos la verdad: el punto de inflexión en nuestras vidas y el acontecimiento que precipitó toda la calamidad para el mundo fueron los propios confinamientos. Todo lo demás sigue.
Unirse a la conversación
Publicado bajo un Licencia de Creative Commons Atribución Internacional
Para reimpresiones, vuelva a establecer el enlace canónico en el original Brownstone Institute Artículo y Autor.