El nuevo material que Musk lanzó durante el fin de semana confirma lo peor. Los chicos y chicas banales que anteriormente se encontraban instalados en los escalones más altos de Twitter no solo se divertían mucho tratando de dirigir la narrativa de noticias de la nación; estos ejecutivos en realidad se reunían semanalmente con funcionarios del FBI, Seguridad Nacional y de inteligencia nacional para discutir la "desinformación" que querían eliminar del sitio, incluida la notoria supresión de la historia de la computadora portátil Hunter Biden.
Eso está a solo un paso de un Ministerio de la Verdad estatal y quizás sea aún más insidioso. Eso es porque ni siquiera involucró una coerción no deseada e inconstitucional. En cambio, los ejecutivos de esta empresa privada estaban descuidando voluntariamente sus trabajos diarios (maximizando las ganancias corporativas y el valor de los accionistas) para gastar una gran cantidad de tiempo y recursos corporativos propagando narrativas oficiales y suprimiendo puntos de vista disidentes.
Era como si los poderes fácticos de Washington hubieran nacionalizado una empresa multimillonaria, reclutándola para hacer propaganda en nombre de su propia agenda política y política y continuar en el poder.
Así que la pregunta vuelve a ser por qué Jack Dorsey, Parag Agrawal, Vijaya Gadde, Yoel Roth y un sinnúmero de altos ejecutivos más no estaban atendiendo a la "competencia" corporativa, sino que estaban ostentosamente pluriempleados en nombre de una agenda extracurricular que no tenía absolutamente nada que ver. ver con ganar dinero en Twitter.
La respuesta en realidad no es ningún misterio. Los archivos de Twitter publicados hasta ahora por el trío de intrépidos periodistas a los que se les dio acceso a los archivos internos de la empresa (Matt Taibbi, Bari Weiss y Michael Shellenberger) brindan un caso de gritos del perro que no ladró.
Ni una sola vez ninguno de estos ejecutivos predica sus acciones de "moderación de contenido" y control de pensamiento sobre la necesidad de apaciguar a los anunciantes y, por lo tanto, proteger los ingresos y las ganancias corporativas. ¡Ni una sola vez!
En realidad, por supuesto, el riesgo de perder ingresos publicitarios sería una razón válida de libre mercado para "desamplificar" el contenido que provocó que las fuentes de ingresos se debilitaran. Pero nadie afirmó que el hecho de que el NY Post le arrojara un centavo a Hunter Biden enviaría dólares publicitarios a GM o Procter & Gamble, o incluso que los globos oculares de los usuarios de los que dependían esos dólares se cerrarían repentinamente debido al horror.
De hecho, los ojos del liderazgo colectivo de la compañía estaban tan lejos de la bola ocho de la maximización de ganancias que aparentemente tenían un tiempo interminable para la búsqueda de todo tipo de tonterías y trivialidades en la red de Twitter. Por ejemplo, el tuit obviamente gracioso del exgobernador Huckabee sobre la votación fraudulenta llamó la atención de todo el escalón superior:
Estuve una hora bajo la lluvia para votar anticipadamente hoy. Al llegar a casa, llené mi pila de boletas de voto por correo y luego voté las boletas de mis padres y abuelos fallecidos. ¡Ellos votan igual que yo! #Trump2020”, tuiteó Huckabee el 24 de octubre de 2020.
El descarado intento de humor aquí no debería haber escapado a la atención de nadie con un coeficiente intelectual superior a 80. Pero como reveló Matt Taibbi, los peces gordos que usaban el canal de Slack titulado "us2020_xfn_enforcement" en realidad organizaron un animado debate sobre si el tweet de Huckabee debería eliminarse.
«Hola <aquí>, quiero que todos conozcan este tuit. Parece una broma, pero puede que otros se lo crean. ¿Qué opinan al respecto?», escribió un empleado de Twitter, enlazando al tuit de Huckabee.
El exjefe de Confianza y Seguridad de Twitter, Yoel Roth, dijo en el canal Slack que si bien está de acuerdo en que "es una broma", Huckabee "también está admitiendo literalmente en un tuit un delito".
“Sí. Podríamos tomar medidas por ‘afirmaciones engañosas que causan confusión sobre las leyes, reglamentos, procedimientos y métodos establecidos de un proceso cívico’, pero no es algo que podamos clasificar de manera útil, así que o lo eliminamos (una broma estúpida y desafortunada) o no hacemos nada. Quizás me incline por no eliminarlo sin un informe de las autoridades electorales, dado que ha pasado bastante tiempo desde que lo tuiteó y prácticamente todas las respuestas que veo son críticas o contraargumentos”, dijo Roth.
Hay innumerables otros ejemplos en los archivos de Twitter de lo que equivale a trivialidades y francotiradores partidistas puros que atraen la máxima atención corporativa. En un tuit, Donald Trump hizo referencia a un problema de votación por correo en Ohio que resultó ser cierto.
Sin embargo, los ejecutivos de Twitter fueron elogiados por su velocidad para imponer "filtros de visibilidad" para que el tweet no pudiera ser "respondido, compartido o gustado", y el personal recibió un "attaboy" de censura: "MUY BIEN HECHO EN LA VELOCIDAD".
Aún así, ese era Donald Trump, el presidente en ejercicio, por lo que presumiblemente era digno de la censura de alto nivel. Pero, ¿qué pasa con un tal John Basham, ex concejal del condado de Tippecanoe, Indiana?
Este último aparentemente había llamado la atención del FBI, que envió un informe a Twitter para que tomara medidas debido al hecho de que Basham afirmó:
“Entre el 2% y el 25% de las boletas por correo están siendo rechazadas por errores”.…
Vamos a ver. ¿La opinión de un exfuncionario de un lugar del que nadie ha oído hablar desde la elección de 1840 ("Tippecanoe y Tyler, también"), afirmando implícitamente que el problema de los errores de correo era enorme (25%) o relativamente trivial (2%), ¿realmente importa cuando se trata de administrar una corporación global, o incluso una operación de censura contratada por el gobierno para el caso?
Es decir, estos niños e ideólogos partidistas a medias estaban tan por encima de sus cabezas que era solo cuestión de tiempo antes de que toda la empresa encallara. De hecho, habían formulado tantas reglas para la moderación del contenido y formas de penalización tan complejas y de múltiples etapas, incluidos los "tiempos de espera" al estilo de los padres, que gran parte del debate interno revelado en los archivos de Twitter equivalía a argumentos sobre la aplicación de pura estupidez.
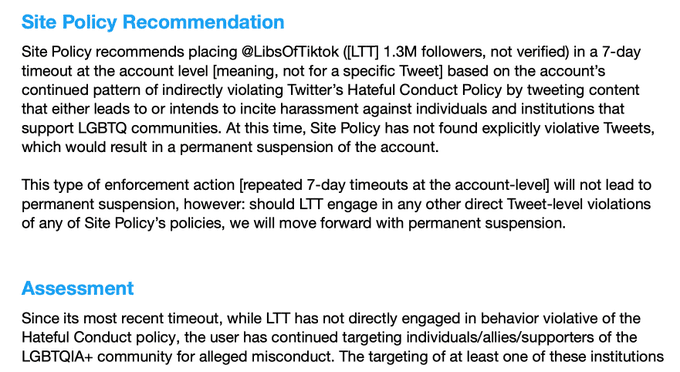
Esto fue más que evidente en el caso de las siete suspensiones de Twitter de la cuenta “LIBs of Tik Tok” (LTT). Esta cuenta de Twitter fue lanzada por Chaya Raichi en noviembre de 2020 y ahora cuenta con más de 1.4 millones de seguidores. Cada vez, a Raichik se le impidió publicar durante una semana.
¿Pero cuál fue la falta? El comité justificó internamente su suspensión alegando que sus publicaciones incitaban al acoso en línea contra "hospitales y proveedores médicos" al insinuar "que la atención médica de afirmación de género es equivalente al abuso o la manipulación de menores".
En realidad, ese es un tema candente de juicio y opinión que se puede argumentar de cualquier manera, el tipo exacto de cosas que se supone que se debaten en la plaza del pueblo. Pero de cualquier manera, la afirmación de Twitter de que el punto de vista de LTT sobre el asunto equivalía a un "discurso de odio" revela cuán lejos del extremo profundo habían descendido estos jóvenes hábiles.
Aún así, lo que importa aquí es la redacción de la recomendación de la política del sitio: se trata de castigos al estilo del patio de recreo escolar, y nada en absoluto sobre las necesidades del negocio o el punto de vista de los anunciantes.
Mientras tanto, ¿qué estaba sucediendo en el rancho en 2020-2021 cuando la sede de Twitter se estaba transformando en Village of the Damned?
Bueno, por un lado, el precio de las acciones de la compañía estaba subiendo rosas. Después de derrapar en 2015-2016, la capitalización de mercado de Twitter aumentó de $ 12.5 mil millones en el otoño de 2017 a $ 27 mil millones en el otoño de 2019 a un pico de $ 54 mil millones en julio de 2021.
En resumen, dada la cuadruplicación del precio de las acciones de la compañía en solo cuatro años y las ganancias masivas resultantes en el valor de las opciones de acciones de los ejecutivos, el escalón superior aparentemente se sintió libre de convertirse en voluntarios del Estado Profundo. Es decir, al hacerlo bien, no enfrentaron ninguna sanción por hacer el bien a expensas de los accionistas.
Y nos referimos a los gastos de los accionistas. Durante sus años fiscales 2020 y 2021 combinados, que abarcaron el período pico de la locura de C-suite narrada por Twitter Files, la compañía obtuvo $ 8.8 mil millones en ingresos de la aceleración de la migración publicitaria del mundo de Lockdown de lugares heredados a digitales.
Además, la recaudación de esas sumas solo requirió $ 3.2 mil millones en costos de bienes vendidos, lo que resultó en ganancias brutas esterlinas de $ 5.6 mil millones y el 64% de las ventas. A su vez, eso debería haber resultado en una bonanza de accionistas en el resultado final. Excepto que no fue así.
De hecho, la gestión del pluriempleo de la empresa gastó mucho más que eso (6.1 millones de dólares) en I+D, ventas y marketing, gastos generales y otros gastos superiores. Es decir, el modelo comercial putativo de Twitter quebró, con pérdidas operativas acumuladas de casi quinientos millones de dólares durante el período de dos años.
Asimismo, se reforzó su reputación como una máquina de quemar efectivo. Durante 2020-2021 generó 1.6 millones de dólares en efectivo provenientes de sus operaciones, pero gastó casi 1.9 millones de dólares en gastos de capital. En consecuencia, el flujo de caja libre operativo de Twitter fue de -260 millones de dólares.
En resumen, cuando la compañía alcanzó una valoración máxima de $ 54 mil millones en julio de 2021, estaba sangrando tinta roja y quemando efectivo. Esencialmente, tenía un múltiplo de valoración infinito, cuya valoración absurda, a su vez, equivalía a una luz verde intermitente para el pluriempleo desenfrenado no solo por parte de su alta dirección, sino de casi la totalidad de su fuerza laboral de 7,500 personas.
En ese sentido, hemos estado esperando que nuestra pantalla de Twitter se oscurezca desde que Elon Musk disparó el gallo de empleo al menos a su nivel de diciembre de 2017 (3,372). Pero, por desgracia, los tuits siguen llegando, incluso cuando los gastos se han reducido a los niveles existentes cuando Twitter estaba valorado en el 25% antes mencionado de su pico final.
La historia de Twitter no es un caso único, ni es evidencia de que tanto Wall Street como los jugadores domésticos estén compuestos por tontos codiciosos que se enamorarán de cualquier cosa.
Por el contrario, el estallido destructivo del pluriempleo corporativo en nombre de la ideología despertada y las causas partidistas nació, se crió y se matriculó por los impresores de dinero en la Reserva Federal. Al final del día, es el dinero malo lo que conduce a un comportamiento malo y destructor de valor en los altos ejecutivos, solo una instancia más de la "mala inversión" que es el resultado inherente de la inflación monetaria.
En este contexto, la burbuja injustificada en las acciones de Twitter es en realidad patata pequeña en comparación con los gigantes de Silicon Valley, todos los cuales han sido infectados con el mismo descenso basado en el dinero malo hacia el pluriempleo político.
Dio la casualidad de que las acciones de FANGMAN (Facebook, Apple, Netflix, Google, Microsoft, Amazon y NVIDIA) se inflaron enormemente por la impresión desenfrenada de dinero de la Reserva Federal durante la última década.
Así, en 2013, estos siete gigantes tecnológicos estaban valorados en conjunto en 1.19 billones de dólares , cifra que representaba 15.9 veces sus ingresos netos combinados de 75 millones de dólares. Podría decirse que ese múltiplo precio-beneficio era razonable y apropiado, dado que la mayoría de estas empresas estaban creciendo rápidamente, pero también se beneficiaban de un periodo adverso puntual.
Estos incluyeron—
- el cambio de la publicidad de los medios heredados a los digitales;
- la migración de las ventas de mercancías de las tiendas físicas al comercio electrónico;
- el cambio de la tecnología informática de cajas independientes y su software empaquetado a la nube; y
- la plena adopción de la tecnología de teléfonos inteligentes por parte del público en general.
Estos impulsos puntuales dieron como resultado un crecimiento de las ganancias del 20% anual para las siete empresas FANGMEN durante el período 2013-2021. Pero la avalancha de liquidez de la Reserva Federal durante el mismo período provocó que el múltiplo precio-beneficio se duplicara con creces hasta alcanzar 34 veces , basándose en la idea de que la Reserva Federal nunca permitiría que el mercado cayera; y también en que las tasas de interés bajísimas se mantendrían indefinidamente, lo que dio lugar al nefasto reinado de TINA (no hay alternativa de inversión a las acciones).
En consecuencia, la capitalización bursátil de las siete empresas se disparó hasta alcanzar los 11.5 billones de dólares en otoño de 2021, lo que representa un aumento del 33 % anual. Esto significó no solo que la capitalización bursátil creció 1.5 veces más rápido que las ganancias extraordinarias e insostenibles, sino también que los altos directivos de Silicon Valley no tuvieron reparos en desviar la atención de la maximización de beneficios para perseguir agendas políticas que nada tenían que ver con la buena gestión de sus respectivos negocios.
Por desgracia, la situación ha dado un giro inesperado. La capitalización bursátil de las empresas FANGMEN ya ha caído la asombrosa cifra de 4.5 billones de dólares, hasta situarse en tan solo 7.1 billones de dólares en la actualidad. Al mismo tiempo, los beneficios colectivos de estas acciones, supuestamente de crecimiento perpetuo, han disminuido casi un 14 % desde su máximo de 336 millones de dólares alcanzado en el verano/otoño de 2021.
En nuestra opinión, las empresas que experimentan una contracción de ganancias de dos dígitos, incluso antes de la próxima recesión, no merecen el múltiplo de 24.5 veces que el mercado está aplicando actualmente a sus ganancias colectivas de 290 mil millones de dólares.
Del mismo modo, los accionistas nunca merecieron los $ 4.5 billones que ya se han vaporizado, incluso cuando estaban siendo mal atendidos por la gerencia que se había ausentado sin permiso, pluriempleado en el despertar y la política.
En total, el dinero malo es el último taller del diablo. El baño de sangre en las acciones de Silicon Valley y las revelaciones de Twitter Files habilitadas por el propietario de Tesla, su empresa más espantosamente sobrevaluada, finalmente están demostrando exactamente por qué.
Reimpreso del servicio de pago de David Stockman.
Unirse a la conversación
Publicado bajo un Licencia de Creative Commons Atribución Internacional
Para reimpresiones, vuelva a establecer el enlace canónico en el original Brownstone Institute Artículo y Autor.